
- CUPRA Raval bestellen 2026: Ablauf, Linien und was der Preis wirklich enthält
- CUPRA Raval Lieferzeit aktuell: Neubestellungen teils erst Mitte 2027
- CUPRA Raval Verfügbarkeit 2026: Ab wann er zu haben ist und was jetzt geht
- CUPRA Raval 2026: Was jetzt feststeht und was noch offen ist
- CUPRA Produktion: Wo wird CUPRA gebaut — und wo der Raval?
- CUPRA Raval Weltpremiere am 9. April 2026: Rückblick und der aktuelle Stand
- CUPRA Raval und Kim Petras: Geniales Marketing oder verkauft sich CUPRA hier selbst?
- CUPRA Raval Probefahrt 2026: Ab wann sie geht und worauf es beim E-Kleinwagen ankommt
- CUPRA Raval Sicherheit: Der fünfte Stern kostet extra
- Automarke CUPRA: Wem die Marke gehört und wer die Autos baut
- Vom Polo, Ibiza oder Citigo zum CUPRA Raval: Was Ihr alter Kleinwagen 2026 noch wert ist
- CUPRA Raval Deutschland-Tour 2026: Stationen, Termine und Erfahrungen aus 4 Städten
- CUPRA Raval Preis 2026: Elektro-Kleinwagen ab 29.850 Euro, voll ausgestattet bis 49.510 Euro
- CUPRA Raval Leasing 2026: Rate, monatliche Kosten und wann es sich lohnt
- CUPRA Raval Langstrecke: Was auf der Autobahn wirklich bleibt
- CUPRA Raval Laden & Ladezeit 2026: Wie schnell lädt er wirklich – und was im Alltag zählt
- CUPRA Raval Farben und Ausstattung 2026: alle Aufpreise und Pakete
- CUPRA Raval Innenraum 2026: Sitze, Cockpit und was wirklich belegt ist
- CUPRA Raval bidirektionales Laden 2026: was der 52-kWh-Akku hergibt
- CUPRA Raval Alternative 2026: warten oder lieber ein anderes E-Auto nehmen?
- CUPRA Raval vs Born Vergleich 2026: 29 Zentimeter kleiner, mehr Kofferraum
- CUPRA Raval VZ: 226 PS und was aus der Edition Extreme wurde
- CUPRA Raval Reichweite real: was 37 und 52 kWh im Alltag schaffen
- CUPRA Raval Anhängerkupplung und Anhängelast: 1.200 kg, beim Plus nur 500 kg
- CUPRA Raval Kofferraum: 441 Liter, Maße und Gewicht im Alltag
- CUPRA Raval Endurance 2026: 155 kW, 445 km und der Aufpreis zum Plus
- CUPRA Tribe Bonus 2026: ausgelaufen — was jetzt noch geht
- CUPRA Raval Konfigurator: welche Pakete zusammenpassen und was der Raval am Ende kostet
- CUPRA Raval Winterreifen: Größen, Kompletträder und Kosten
- CUPRA Raval Modelljahr 2027: Endurance, VZ, Preise und die Wärmepumpe
- CUPRA Raval Basismodell 2027: 25.950 Euro, aber noch kein Termin
- CUPRA Raval Höchstgeschwindigkeit: 76 PS mehr, kein km/h schneller
- CUPRA Raval Felgen: 18 oder 19 Zoll? Der Reifen entscheidet
- CUPRA Raval Plus: 135 PS und was von der Reichweite bleibt
- CUPRA Raval Modellauto für 39,90 Euro: was es offiziell zum Raval gibt

Inhalt dieses Artikels
- CUPRA Raval Versicherung 2026: Die ersten Typklassen sind da
- Kurzantwort
- Welche Typklasse hat der CUPRA Raval?
- CUPRA Raval HSN und TSN: die Schlüsselnummern im Fahrzeugschein
- CUPRA Raval Typklasse im Vergleich zu Born und Tavascan
- Was kostet die Versicherung für den CUPRA Raval?
- Teilkasko, Vollkasko oder nur Haftpflicht beim CUPRA Raval?
- Ist der Akku beim CUPRA Raval mitversichert?
- Wann lohnt sich der Wechsel der Kfz-Versicherung beim CUPRA Raval?
- CUPRA Raval Versicherungskosten: Was die vier Versionen unterscheidet
- Warum Elektroautos anders eingestuft werden als Verbrenner
- Was die Regionalklasse mit deinem Beitrag macht
- Was Raval-Käufer jetzt sinnvollerweise tun
- Drei Fehler, die beim CUPRA Raval unnötig Geld kosten
- Quellen und weiterführende Informationen
- Update-Hinweis (Stand: 09.10.2026)
CUPRA Raval Versicherung 2026: Die ersten Typklassen sind da
Wer den CUPRA Raval konfiguriert, rechnet mit dem Kaufpreis und vergisst oft die Folgekosten. Bei der Versicherung war das lange schwierig, weil für das Modell noch keine eigene Einstufung vorlag und viele Vergleichsrechner deshalb gar keinen Beitrag ausgaben.
Das hat sich geändert. Im Typklassenverzeichnis des Versichererverbands stehen inzwischen zwei Raval-Varianten mit eigenen Werten. Dieser Beitrag nennt sie, erklärt die Schlüsselnummern aus dem Fahrzeugschein und zeigt, welche Faktoren den Beitrag am Ende stärker bestimmen als das Auto selbst.
Kurzantwort
Welche Typklasse hat der CUPRA Raval?
Zwei Varianten haben inzwischen eigene Werte. Im Typklassenverzeichnis des Versichererverbands stehen Endurance und VZ jeweils bei 14 in der Haftpflicht, 19 in der Teilkasko und 16 in der Vollkasko. Beide tragen die Herstellerschlüsselnummer 7593, unterschieden werden sie über die Typschlüsselnummern ATG und ATH.
| Variante | HSN | TSN | Haftpflicht | Teilkasko | Vollkasko |
|---|---|---|---|---|---|
| CUPRA Raval Endurance | 7593 | ATG | 14 | 19 | 16 |
| CUPRA Raval VZ | 7593 | ATH | 14 | 19 | 16 |
Für Basis und Plus mit dem kleinen Akku fehlt der Eintrag weiterhin. Wer eine dieser beiden Linien bestellt, bekommt vom Versicherer zunächst eine abgeleitete Einstufung. Der Verband beschreibt dieses Vorgehen selbst: Wo noch keine Schadenbilanz vorliegt, wird die Schadenerwartung vergleichbarer Fahrzeuge herangezogen. Versichern lässt sich also jede Linie, nur steht die Zahl eben noch nicht im Verzeichnis.
Was die Werte bedeuten, erschließt sich erst im Vergleich. Die Haftpflicht reicht von 10 bis 25, die Teilkasko von 10 bis 33 und die Vollkasko von 10 bis 34. Mit 14 liegt der Raval in der Haftpflicht im unteren Drittel. Auffällig ist das Verhältnis innerhalb der Kasko: Die Teilkasko liegt mit 19 drei Stufen über der Vollkasko mit 16. Das klingt verkehrt, hat aber einen nachvollziehbaren Grund. In die Teilkasko fallen Diebstahl, Hagel, Glasbruch und Marderschäden — und bei Elektroautos schlagen beschädigte Scheiben mit Sensorik sowie Kabelschäden am Hochvoltsystem teuer zu Buche. Die Vollkasko deckt zusätzlich selbst verschuldete Unfälle ab, und dort fällt der Raval offenbar günstiger aus als der Durchschnitt.
Die Einstufungen werden einmal jährlich überprüft und im Spätsommer veröffentlicht. Rund 33.000 Varianten sind erfasst. Der Beitrag kann sich also mit der nächsten Runde ändern, nach oben wie nach unten.
CUPRA Raval HSN und TSN: die Schlüsselnummern im Fahrzeugschein
Die Herstellerschlüsselnummer, abgekürzt HSN, lautet beim CUPRA Raval 7593. Das überrascht viele, denn CUPRA teilt sich diese Nummer mit SEAT. Der Grund ist einfach: Die Herstellerschlüsselnummer bezeichnet den Fahrzeughersteller, und CUPRA ist aus SEAT hervorgegangen. Für die Zulassungsstelle und für die Versicherung sind beide Marken derselbe Hersteller.
Unterschieden werden die Modelle über die dreistellige Typschlüsselnummer, abgekürzt TSN. Sie ist variantenspezifisch und codiert unter anderem Karosserieform, Motorisierung und Kraftstoffart. Beim Raval sind bisher zwei vergeben: ATG für den Endurance und ATH für den VZ. Für Basis und Plus fehlt die Nummer im Typklassenverzeichnis noch, was nicht heißt, dass es sie nicht gibt — sie steht nur nicht öffentlich mit einer Einstufung dort.
Wer online einen Beitrag berechnen will, braucht die Kombination aus HSN und TSN. Mit 7593 und ATG beziehungsweise ATH lässt sich der Raval in jedem Vergleichsrechner exakt finden. Ohne die TSN bleibt nur die Auswahl über Modellnamen und Leistung, und die trifft bei eng verwandten Varianten oft die falsche Zeile.
Beide Nummern stehen in der Zulassungsbescheinigung Teil I, dem Fahrzeugschein. Die Herstellerschlüsselnummer mit vier Ziffern im Feld 2.1, die Typschlüsselnummer mit drei Zeichen im Feld 2.2. Ohne diese Kombination lässt sich kein Tarif exakt berechnen.
Wie das System bei ŠKODA funktioniert, steht im Beitrag zu Schlüsselnummern und Typklassen bei ŠKODA — dort lautet die Herstellernummer 8004.
CUPRA Raval Typklasse im Vergleich zu Born und Tavascan
Erst der Blick auf die Schwestermodelle zeigt, wo der Raval in der Marke steht. Alle Werte sind belegt und im Typklassenverzeichnis nachschlagbar.
| Modell | Typschlüsselnummer | Haftpflicht | Teilkasko | Vollkasko |
|---|---|---|---|---|
| CUPRA Born VZ (240 kW) | ATM | 15 | 20 | 20 |
| CUPRA Tavascan VZ 4Drive (250 kW) | ATO | 17 | 21 | 23 |
Die Reihenfolge bestätigt, was man vermuten würde, aber nicht in jeder Sparte gleich deutlich. In der Haftpflicht liegt der Raval mit 14 eine Stufe unter dem Born und drei unter dem Tavascan. In der Vollkasko ist der Abstand größer: 16 gegen zweimal 20 beim Born und 23 beim Tavascan — das sind vier beziehungsweise sieben Stufen. Hier zahlt sich aus, dass der Raval kleiner, leichter und schwächer ist.
Interessant ist die Teilkasko. Dort liegen Raval und Born mit 19 und 20 fast gleichauf, obwohl der Born deutlich teurer ist. Diebstahl, Glasschäden und Wetterrisiken hängen eben weniger am Preis des Autos als an seiner Technik, und die teilen sich beide weitgehend. Alle Einstufungen der Marke nebeneinander stehen im Beitrag zur Versicherung von CUPRA Born, Tavascan und Terramar.
Wie sich der Born im Detail einordnet, steht im Vergleich zwischen Raval und Born.
Was kostet die Versicherung für den CUPRA Raval?
Diese Frage lässt sich ehrlicherweise nicht mit einer Zahl beantworten, und wer eine nennt, verschweigt die Bedingungen. Der Beitrag entsteht aus dem Zusammenspiel mehrerer Faktoren, von denen das Fahrzeug nur einer ist.
Der stärkste Hebel ist die Schadenfreiheitsklasse. Sie bildet ab, wie viele Jahre jemand unfallfrei gefahren ist, und der Unterschied zwischen einem Fahranfänger und einem langjährigen Fahrer ist größer als jeder Fahrzeugunterschied. Wer neu einsteigt, zahlt ein Vielfaches dessen, was ein Fahrer mit hoher Einstufung zahlt — für dasselbe Auto.
Der zweite Faktor ist die Regionalklasse. Sie wird für jeden Zulassungsbezirk berechnet und bildet die Schadenbilanz aller dort zugelassenen Fahrzeuge ab. In Ballungsräumen liegt sie meist höher als auf dem Land. Der Wohnort entscheidet also mit, und zwar unabhängig vom eigenen Fahrverhalten.
Dazu kommen die jährliche Fahrleistung, der Nutzerkreis, die Selbstbeteiligung und die Frage, ob das Fahrzeug in einer Garage steht. Jeder dieser Punkte verschiebt den Beitrag spürbar. Genau deshalb ergibt nur ein Vergleich mit den eigenen Daten eine belastbare Zahl.
Teilkasko, Vollkasko oder nur Haftpflicht beim CUPRA Raval?
Die Haftpflicht ist gesetzlich vorgeschrieben. Sie deckt die Schäden, die man anderen zufügt — ohne sie gibt es keine Zulassung.
Die Teilkasko kommt für Schäden auf, die man nicht selbst verursacht hat: Glasbruch, Sturm, Hagel, Wildschaden, Brand und Diebstahl. Bei einem Elektroauto ist sie besonders relevant, weil die Antriebsbatterie als fest verbautes Teil eingeschlossen ist und im Schadenfall der mit Abstand teuerste Posten wäre.
Die Vollkasko deckt zusätzlich selbst verschuldete Unfälle und Vandalismus. Bei einem Neufahrzeug ist sie in den ersten Jahren fast immer sinnvoll, weil der Wertverlust nach einem Schaden sonst voll zu Lasten des Halters geht. Bei Finanzierung oder Leasing ist sie ohnehin meist vorgeschrieben — die Bedingungen dazu stehen im Beitrag zum Leasing des CUPRA Raval.
Eine reine Haftpflicht ergibt erst bei deutlich älteren Fahrzeugen Sinn, wenn der Zeitwert die Kaskobeiträge nicht mehr rechtfertigt. Beim Raval als neuem Modell ist dieser Punkt noch weit entfernt.
Ist der Akku beim CUPRA Raval mitversichert?
Ja. Die Antriebsbatterie ist fest verbaut und damit Teil des Fahrzeugs — in Teil- und Vollkasko ist sie eingeschlossen. Diese Sorge lässt sich also ausräumen.
Entscheidend sind allerdings die Bedingungen im Detail, und hier unterscheiden sich die Tarife deutlich. Manche decken auch Schäden durch Tiefenentladung, Bedienfehler oder das Laden an einer defekten Wallbox ab. Andere schließen genau diese Fälle aus. Weil ein Batterietausch der teuerste denkbare Reparaturfall ist, lohnt der Blick in die Klauseln mehr als der Blick auf den Monatsbeitrag.
Welche Tarife den Akku wirklich umfassend absichern, zeigt der Beitrag zur Allgefahrendeckung für den Akku eines Elektroautos. Ein zweiter Punkt betrifft das Ladekabel. Es zählt zum Fahrzeugzubehör und ist in der Regel mitversichert, solange es sich im Fahrzeug befindet oder an der heimischen Wallbox angeschlossen ist. Bei mobilen Ladekabeln gibt es Tarife, die eine Einschränkung vorsehen — auch das steht in den Bedingungen und nicht im Preisvergleich.
Unabhängig davon greift die Herstellergarantie auf die Batterie. Sie läuft acht Jahre oder bis 160.000 Kilometer, je nachdem was zuerst eintritt, und garantiert, dass die nutzbare Kapazität in diesem Zeitraum nicht unter 70 Prozent sinkt.
Garantie und Versicherung decken dabei völlig verschiedene Fälle ab. Die Garantie sichert die Kapazität über die Zeit — also den schleichenden Verlust. Die Kasko sichert den plötzlichen Schaden von außen, etwa nach einem Unfall oder Brand. Beide ersetzen sich nicht gegenseitig, und genau deshalb ist die Teilkasko auch bei laufender Garantie sinnvoll.
Wann lohnt sich der Wechsel der Kfz-Versicherung beim CUPRA Raval?
Der übliche Stichtag ist der 30. November. Bis dahin lässt sich zum Ende des Versicherungsjahres kündigen, das bei den meisten Verträgen mit dem Kalenderjahr endet. Wer diesen Termin verpasst, bleibt in der Regel ein weiteres Jahr gebunden.
Es gibt eine zweite Gelegenheit, die viele übersehen. Erhöht der Versicherer den Beitrag, entsteht ein Sonderkündigungsrecht — unabhängig vom Stichtag und auch dann, wenn die Erhöhung nur aus einer geänderten Typklasse resultiert. Gerade beim Raval ist das relevant, weil sich die Einstufung mit der ersten eigenen Bewertung verschieben kann.
Wichtig ist der Blick auf die Leistung, nicht nur auf den Preis. Ein günstigerer Tarif mit schlechterer Werkstattregelung oder engeren Akku-Klauseln kann im Schadenfall teurer werden als die Ersparnis. Die Verbraucherzentrale weist darauf hin, dass sich durch einen Wechsel etliche hundert Euro im Jahr sparen lassen — vorausgesetzt, der Schutz bleibt vergleichbar.
CUPRA Raval Versicherungskosten: Was die vier Versionen unterscheidet
Der Raval kommt in vier Stufen, und weil die Typschlüsselnummer variantenspezifisch ist, kann jede davon anders eingestuft werden. Bei den beiden Linien mit großem Akku ist das bereits geschehen — und bemerkenswerterweise mit identischem Ergebnis, obwohl der VZ gut 5.000 Euro teurer ist und mehr leistet.
| Version | Leistung | Akku | Preis | TSN | Typklassen |
|---|---|---|---|---|---|
| Raval | 85 kW (116 PS) | 37 kWh | ab 25.950 € | noch offen | noch offen |
| Plus | 99 kW (135 PS) | 37 kWh | ab 29.850 € | noch offen | noch offen |
| Endurance | 155 kW (211 PS) | 52 kWh | ab 34.790 € | ATG | 14 / 19 / 16 |
| VZ | 166 kW (226 PS) | 52 kWh | ab 39.990 € | ATH | 14 / 19 / 16 |
Zwischen der Basis und dem VZ liegen fast 14.000 Euro und knapp doppelt so viel Leistung. Beides wirkt auf die Versicherung, aber unterschiedlich stark. Der Preis fließt über den Wiederbeschaffungswert in die Kaskostufen ein, die Leistung eher über die Unfallhäufigkeit in die Haftpflicht.
Was die Linien sonst noch trennt, führt der Beitrag zur CUPRA Raval Ausstattung und den Versionen aus. Dass Endurance und VZ trotzdem gleich eingestuft sind, hat einen einfachen Grund: Beide teilen sich Akku, Plattform und den größten Teil der Technik. Für die Schadenstatistik zählt, was im Fall der Fälle zu reparieren ist — und das ist bei beiden dasselbe. Wer also mit dem Gedanken spielt, wegen der Versicherung zur schwächeren Linie zu greifen, spart an dieser Stelle nichts. Bei Basis und Plus mit dem kleinen Akku kann das anders ausfallen, sobald die Werte vorliegen.
Beim Elroq von ŠKODA zeigt sich allerdings, dass diese Faustregel nicht immer greift: Dort liegt die Haftpflicht bei allen Varianten gleich, selbst beim stärksten RS — nur die Kasko unterscheidet sich. Ob der Raval demselben Muster folgt, entscheidet sich erst mit der Veröffentlichung.
Wer zwischen zwei Versionen schwankt, sollte den Beitragsunterschied deshalb nicht schätzen, sondern nach der Einstufung beide Typschlüsselnummern gegenrechnen. Der Unterschied kann kleiner ausfallen als gedacht — oder deutlich größer.
Warum Elektroautos anders eingestuft werden als Verbrenner
Bei einem Stromer verschiebt sich die Rechnung gegenüber einem vergleichbaren Verbrenner in beide Richtungen, und das erklärt, warum pauschale Aussagen selten stimmen.
Auf der einen Seite sprechen mehrere Punkte für günstigere Beiträge. Ein Elektroauto hat weniger bewegliche Teile, was Verschleißschäden reduziert. Die Fahrleistung liegt bei vielen Haltern niedriger, weil das Auto vor allem im Alltag genutzt wird. Und moderne Assistenzsysteme, die bei neuen Elektromodellen oft serienmäßig sind, senken die Unfallhäufigkeit messbar.
Ob ein Stromer unterm Strich teurer ist, rechnet der Beitrag Elektroauto-Versicherung im Vergleich zum Verbrenner durch. Auf der anderen Seite steht die Reparatur. Die Antriebsbatterie ist das mit Abstand teuerste Bauteil, und schon ein Schaden am Unterboden kann eine aufwendige Prüfung auslösen. Dazu kommt, dass Arbeiten an der Hochvolt-Technik (der Hochspannungstechnik im Antrieb) nur zertifizierte Betriebe ausführen dürfen, was den Stundensatz und die Durchlaufzeit erhöht. Genau diese Kosten landen in der Schadenbilanz und damit in der Kaskoeinstufung.
Unterm Strich heißt das: Die Haftpflicht fällt bei Elektroautos häufig moderat aus, die Kaskostufen liegen dagegen eher höher. Der Raval als kleines Modell mit vergleichsweise kleinem Akku dürfte davon weniger betroffen sein als ein großes Fahrzeug mit 80 oder 90 Kilowattstunden — belegen lässt sich das aber erst mit den echten Werten.
Was die Regionalklasse mit deinem Beitrag macht
Neben der Typklasse gibt es eine zweite Einstufung, die viele übersehen: die Regionalklasse. Sie wird nicht für das Auto berechnet, sondern für den Zulassungsbezirk — und sie kann den Beitrag ähnlich stark verschieben wie das Fahrzeug selbst.
Grundlage ist die Schadenbilanz aller Fahrzeuge, die in einem Bezirk zugelassen sind. Wo viele Unfälle passieren, wo häufig Fahrzeuge aufgebrochen werden oder wo Hagel regelmäßig Schäden verursacht, steigt die Einstufung für alle. Der eigene Fahrstil spielt dabei keine Rolle.
Wie stark die Einstufung den Beitrag insgesamt verschiebt, ordnet der Beitrag zu den Typklassen und Kosten bei der Elektroauto-Versicherung ein. Für den Rhein-Neckar-Raum bedeutet das eine mittlere Position: keine Großstadtlage wie München oder Berlin, aber auch kein dünn besiedelter Landkreis. Wer von einer teuren in eine günstige Region umzieht, merkt das beim nächsten Beitrag — und zwar ohne eigenes Zutun.
Wichtig ist der Zulassungsbezirk, nicht der Wohnort im engeren Sinn. Wer das Auto auf eine andere Adresse zulässt, als er tatsächlich fährt, riskiert allerdings den Versicherungsschutz. Die Angabe muss der Realität entsprechen.
Auch die Regionalklassen werden jährlich neu berechnet. Ein Bezirk kann also besser oder schlechter werden, ohne dass sich für den einzelnen Halter etwas geändert hat. Fällt die Anpassung ungünstig aus und erhöht der Versicherer daraufhin den Beitrag, greift dasselbe Sonderkündigungsrecht wie bei jeder anderen Beitragserhöhung.
Für die Praxis heißt das: Typklasse und Regionalklasse zusammen bestimmen den Ausgangspunkt der Rechnung, die persönlichen Faktoren den Rest. Wer beim Raval den Beitrag drücken will, hat auf die beiden Klassen keinen Einfluss — auf Fahrleistung, Selbstbeteiligung und die Wahl des Anbieters dagegen schon. Genau dort liegt der Hebel, und er ist größer als der Unterschied zwischen zwei Fahrzeugmodellen derselben Klasse.
Was Raval-Käufer jetzt sinnvollerweise tun
Drei Dinge lassen sich heute schon erledigen, auch ohne fertige Typklasse.
Erstens: die Schlüsselnummern bereithalten. Sobald das Fahrzeug zugelassen ist, stehen sie im Fahrzeugschein. Vorher nennt sie der Vertragshändler auf Nachfrage — ohne sie bleibt jeder Vergleich ungenau.
Zweitens: die eVB-Nummer rechtzeitig besorgen. Diese elektronische Versicherungsbestätigung braucht die Zulassungsstelle, sie ist kostenlos und unverbindlich. Der Vertrag entsteht erst mit der Zulassung, und die Bestätigung ist mehrere Monate gültig.
Drittens: den Vergleich mit den eigenen Daten rechnen, statt nach Durchschnittswerten zu suchen. Schadenfreiheitsklasse, Postleitzahl, Fahrleistung und Selbstbeteiligung verschieben das Ergebnis stärker als die Frage, welches Modell versichert wird.
Ein vierter Punkt betrifft alle, die von einem Verbrenner umsteigen: Die Schadenfreiheitsklasse wandert mit. Sie hängt am Fahrer, nicht am Fahrzeug, und geht beim Wechsel auf den Raval nicht verloren. Wer den bisherigen Wagen abmeldet und den Raval später zulässt, sollte allerdings auf die Frist achten — nach zu langer Pause kann die Einstufung zurückgestuft werden. Die genauen Fristen unterscheiden sich je Versicherer und stehen in den Bedingungen.
Und noch etwas lohnt den Blick, gerade beim Zweitwagen: Wer im Haushalt bereits ein Fahrzeug versichert hat, bekommt für den Raval unter Umständen eine bessere Starteinstufung als die reguläre Anfängerklasse. Diese Regelung ist an Bedingungen geknüpft, etwa an die Führerscheindauer, und sie fällt je Anbieter unterschiedlich aus. Nachfragen kostet nichts und kann über die Haltedauer mehrere hundert Euro ausmachen.
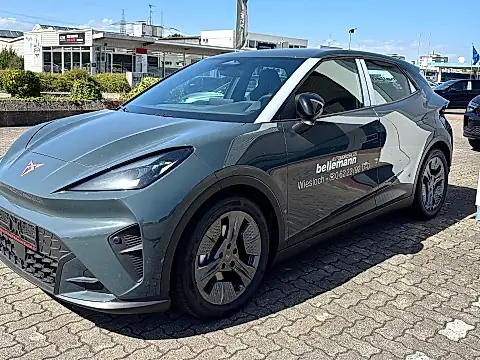
Wer parallel die laufenden Kosten im Blick behalten möchte, findet die Einordnung im Überblick zum CUPRA Raval mit Preis und Reichweite. Der Gebrauchtwagenbestand des Automobilsalon Bellemann zeigt daneben, was an sofort verfügbaren Elektroautos in der Region steht.
Drei Fehler, die beim CUPRA Raval unnötig Geld kosten
Aus der Beratungspraxis lassen sich drei Muster benennen, die regelmäßig mehr kosten als jeder Tarifunterschied.
Der erste Fehler ist die automatische Verlängerung ohne Vergleich. Viele Verträge laufen jahrelang weiter, während der Markt sich bewegt. Weil die Beiträge meist in kleinen Schritten steigen, fällt es kaum auf. Ein Vergleich vor dem Stichtag im November kostet eine Viertelstunde und beantwortet die Frage abschließend.
Der zweite Fehler ist die zu hoch angesetzte Fahrleistung. Wer bei Vertragsabschluss großzügig schätzt und dann deutlich weniger fährt, zahlt dauerhaft zu viel. Die Angabe lässt sich in der Regel jederzeit nach unten korrigieren — beim Elektroauto lohnt der Blick besonders, weil viele Halter im Alltag weniger fahren als geplant.
Der dritte Fehler betrifft die Selbstbeteiligung. Sie wird oft niedrig gewählt, weil es sich sicherer anfühlt. Rechnerisch lohnt das selten: Wer die Differenz zwischen niedriger und hoher Selbstbeteiligung über mehrere Jahre gegen den einmaligen Schadenfall stellt, fährt mit dem höheren Selbstbehalt meist besser — vorausgesetzt, der Betrag lässt sich im Ernstfall aufbringen.
Ein vierter Punkt ist kein Fehler, sondern eine Gelegenheit: Wer ohnehin in einer markengebundenen Werkstatt reparieren lässt, kann eine Werkstattbindung in Betracht ziehen. Sie senkt den Beitrag, schränkt aber die freie Wahl im Schadenfall ein. Für Halter, die zum Service beim Automobilsalon Bellemann kommen, ist diese Einschränkung meist ohnehin ohne Bedeutung.
Quellen und weiterführende Informationen
Die Angaben zum Typklassen-System, zu den Skalen und zur jährlichen Neuberechnung stammen vom Gesamtverband der Deutschen Versicherungswirtschaft, zuletzt geprüft am 9. Oktober 2026. Dort ist auch beschrieben, dass für neue Modelle ohne eigene Schadenbilanz die Schadenerwartung vergleichbarer Fahrzeuge herangezogen wird.
Die Typklassen des Raval sowie der Schwestermodelle Born und Tavascan stehen in der Typklassenabfrage desselben Verbands. Sie lässt sich über die Kombination aus Hersteller- und Typschlüsselnummer abfragen; für den Raval sind dort am 9. Oktober 2026 die Einträge 7593/ATG und 7593/ATH mit je 14, 19 und 16 hinterlegt. Die Zahlen zur letzten Umstufung nennt der Verband in seiner Medieninformation zu den neuen Typklassen vom 9. September 2025.
Wo die Schlüsselnummern im Fahrzeugschein stehen und was sie codieren, erklärt der ADAC in seinem Ratgeber zu den Schlüsselnummern. Die Regeln zur eVB-Nummer beschreibt der ADAC-Ratgeber zur elektronischen Versicherungsbestätigung.
Zum Sonderkündigungsrecht und zum Stichtag 30. November informiert die Verbraucherzentrale unabhängig. Die technischen Daten und Preise des Modells sind über die offizielle Modellseite von CUPRA nachvollziehbar.
Update-Hinweis (Stand: 09.10.2026)
Der CUPRA Raval hat eigene Typklassen bekommen. In der Typklassenabfrage des Versichererverbands stehen am 9. Oktober 2026 zwei Einträge: Endurance mit der Typschlüsselnummer ATG und VZ mit ATH, beide mit der Herstellerschlüsselnummer 7593 und beide mit 14 in der Haftpflicht, 19 in der Teilkasko und 16 in der Vollkasko. Für Basis und Plus mit dem 37-kWh-Akku gibt es weiterhin keinen eigenen Eintrag; dort leiten die Versicherer die Einstufung aus vergleichbaren Fahrzeugen ab. Zum Vergleich: Born VZ 15 sowie zweimal 20, Tavascan VZ 17 sowie 21 und 23. Die Einstufungen werden einmal jährlich überprüft, die Werte können sich also ändern. Stand der Werte: 09.10.2026.
Häufige Fragen
Welche Typklasse hat der CUPRA Raval?
Endurance und VZ stehen im Typklassenverzeichnis bei 14 in der Haftpflicht, 19 in der Teilkasko und 16 in der Vollkasko. Für Basis und Plus mit dem kleinen Akku gibt es noch keinen eigenen Eintrag; dort leitet der Versicherer die Einstufung aus vergleichbaren Fahrzeugen ab. Die Werte werden einmal jährlich überprüft.
Welche HSN und TSN hat der CUPRA Raval?
Die Herstellerschlüsselnummer HSN lautet 7593. CUPRA teilt sie sich mit SEAT, weil beide Marken zum selben Hersteller gehören. Bei den Typschlüsselnummern TSN sind bisher zwei vergeben: ATG für den Raval Endurance und ATH für den Raval VZ. Mit dieser Kombination findet jeder Vergleichsrechner das Fahrzeug genau.
Warum ist die Teilkasko beim Raval teurer eingestuft als die Vollkasko?
Die Teilkasko liegt mit 19 drei Stufen über der Vollkasko mit 16. Das wirkt verkehrt, folgt aber der Schadenstatistik. In die Teilkasko fallen Diebstahl, Hagel, Glasbruch und Marderschäden. Bei Elektroautos sind Scheiben mit Sensorik und Kabel am Hochvoltsystem teuer. Bei selbst verschuldeten Unfällen schneidet der Raval dagegen günstiger ab.
Wo finde ich die Schlüsselnummern im Fahrzeugschein?
In der Zulassungsbescheinigung Teil I. Die vierstellige Herstellerschlüsselnummer steht im Feld 2.1, die dreistellige Typschlüsselnummer im Feld 2.2. Beide zusammen identifizieren die genaue Variante und werden für jeden Tarifvergleich gebraucht.
Kann ich den CUPRA Raval trotzdem schon versichern?
Ja, jede Linie. Für Endurance und VZ liegen die Typklassen vor, bei Basis und Plus rechnen die Versicherer mit einem vergleichbaren Fahrzeug. Für die Zulassung brauchst du ohnehin nur die elektronische Versicherungsbestätigung, die eVB-Nummer. Bei Basis und Plus kann sich der Beitrag nachträglich ändern, sobald die eigene Einstufung vorliegt.
Wie steht der Raval im Vergleich zu Born und Tavascan?
Der Raval ist das günstigste Modell der Marke. Er liegt bei 14 in der Haftpflicht, 19 in der Teilkasko und 16 in der Vollkasko. Der Born VZ steht bei 15 und zweimal 20, der größere Tavascan VZ bei 17 sowie 21 und 23. Am deutlichsten ist der Abstand in der Vollkasko: vier Stufen zum Born und sieben zum Tavascan.
Ist der Akku beim CUPRA Raval mitversichert?
Ja, als fest verbautes Fahrzeugteil ist die Antriebsbatterie in Teil- und Vollkasko eingeschlossen. Wichtig sind die Bedingungen im Detail: Manche Tarife decken auch Tiefenentladung oder Bedienfehler, andere schließen das aus. Ein Blick in die Klauseln lohnt sich mehr als jeder Preisvergleich.
Lohnt sich beim Raval Teilkasko oder Vollkasko?
Bei einem neuen Fahrzeug spricht viel für die Vollkasko, weil sie auch selbst verschuldete Schäden abdeckt. Bei Finanzierung oder Leasing ist sie meist ohnehin vorgeschrieben. Die Teilkasko allein deckt Glasbruch, Sturm, Hagel, Wildschaden, Brand und Diebstahl.
Wann kann ich meine Kfz-Versicherung wechseln?
Der übliche Stichtag ist der 30. November zum Ende des Versicherungsjahres. Danach greift die reguläre Kündigungsfrist nicht mehr. Erhöht der Versicherer den Beitrag, entsteht zusätzlich ein Sonderkündigungsrecht, unabhängig vom Stichtag.
Wie wirkt sich die Schadenfreiheitsklasse beim CUPRA Raval aus?
Sie ist der stärkste einzelne Hebel — stärker als die Wahl des Fahrzeugs. Die Schadenfreiheitsklasse bildet ab, wie viele Jahre jemand unfallfrei gefahren ist, und wird als Prozentsatz auf den Grundbeitrag angewendet. Zwischen einem Fahranfänger und einem langjährig unfallfreien Fahrer liegt beim identischen Raval ein Vielfaches.
Was bestimmt den Beitrag außer der Typklasse?
Die Schadenfreiheitsklasse ist der stärkste einzelne Hebel, dazu kommen die Regionalklasse deines Wohnorts, die jährliche Fahrleistung, der Nutzerkreis, die Selbstbeteiligung und eine mögliche Werkstattbindung. Zwei Fahrer können für dasselbe Auto sehr unterschiedliche Beiträge zahlen.
Was kostet die Versicherung für den CUPRA Raval im Monat?
Eine seriöse Einzelzahl gibt es nicht. Der Beitrag hängt an so vielen persönlichen Faktoren, dass jede Angabe ohne vollständigen Musterfall irreführend wäre. Belastbar wird die Zahl erst durch einen Vergleich mit deinen eigenen Daten.